Domain halbjahresbericht.de kaufen?
Wir ziehen mit dem Projekt
halbjahresbericht.de um.
Sind Sie am Kauf der Domain
halbjahresbericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain halbjahresbericht.de kaufen?
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **


Ähnliche Suchbegriffe für Führen
Top-Angebote
Produkte zum Begriff Führen:
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blessin, Bernd: Führen und führen lassenFühren und führen lassen , Ergebnisse, Kritik und Anwendungen der Führungsforschung , Bremsbacken > Bremsen & Bremsenteile , Auflage: 9. überarb. und erweiterte Auflage, Erscheinungsjahr: 20210809, Produktform: Kartoniert, Autoren: Blessin, Bernd~Wick, Alexander, Edition: REV, Auflage: 21009, Auflage/Ausgabe: 9. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Keyword: After-Work-Events; Ambiguität; Arbeitskräftepotenzial; Arbeitssucht Arbeitsteilung; Arbeitsunfähigkeit; Arbeitsverdichtung; Arbeitszeitmodell; Arbeitszeitregelungen; Assessment Center (AC); Balanced Scorecard; Befehl-Gehorsam-Management; Beförderungssysteme; Belohnungssysteme; Bereicherungshypothese; Burnout; Call Center; Chancengerechtigkeit; Chancengleichheit; Change Management; Coaching; Compliance; Corporate Citizenship; Corporate Social Responsibility (CSR); Delegationsprinzip; Diskriminierung; Diversity Management; E-Leadershi; Ehrenkodices; Elite employability; Entscheidungsqualität; Entscheidungsregeln; Entscheidungsspielraum; Ethik; Fachkompetenz; Fachkräftemangel, Fachschema: Entrepreneurship~Führung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Führung / Unternehmensführung~Unternehmensführung, Fachkategorie: Unternehmensführung~Organisationstheorie und -verhalten, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 242, Breite: 182, Höhe: 44, Gewicht: 1222, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287047 9783825285326 9783825222345 9783828201736 9783828245631 9783432940557 9783432940540 9783432940533, eBook EAN: 9783838587868, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 109985849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **

Welche Kennzahlen und Entwicklungen werden in einem Geschäftsbericht üblicherweise dargestellt und wie können sie zur Einschätzung der Unternehmensperformance genutzt werden?
Im Geschäftsbericht werden typischerweise Kennzahlen wie Umsatz, Gewinn, Cashflow, Eigenkapitalrendite, Verschuldungsgrad und Mitarbeiterzahlen dargestellt. Diese Kennzahlen geben einen Einblick in die finanzielle Gesundheit und Leistungsfähigkeit des Unternehmens. Anhand dieser Kennzahlen können Investoren, Analysten und andere Interessengruppen die Unternehmensperformance bewerten und Entscheidungen treffen. **
Was sind die verschiedenen Gründe, die zu einer Neubewertung von Vermögenswerten in der Finanz- und Rechnungswesen führen können, und wie wirkt sich dies auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens aus?
Vermögenswerte können neu bewertet werden, wenn sich ihre Marktwerte ändern, beispielsweise aufgrund von Marktschwankungen oder wirtschaftlichen Veränderungen. Eine Neubewertung kann auch erforderlich sein, wenn sich die Nutzungsdauer oder der Zustand eines Vermögenswerts ändert. Diese Neubewertungen können sich auf die Bilanz eines Unternehmens auswirken, indem sie den Wert der Vermögenswerte erhöhen oder verringern. In der Gewinn- und Verlustrechnung können Neubewertungen zu Gewinnen oder Verlusten führen, die das Ergebnis des Unternehmens beeinflussen. **
Top-Angebote
Produkte zum Begriff Führen:
-
Finanzmanagement und Entwicklung der Bilanz und der Gewinn- und Verlustrechnung des Unternehmens 3, Taschenbuch von Cäcilia Weingart, GRIN,Finanzmanagement Und Entwicklung Der Bilanz Und Der Gewinn- Und Verlustrechnung Des Unternehmens 3, Taschenbuch Von Cäcilia Weingart, Grin, 978-3-656-43362-0, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinn- und Verlustrechnung (GuV) und Bilanz für Ingenieure, Taschenbuch von Ekbert Hering, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06291-0Gewinn- Und Verlustrechnung (guv) Und Bilanz Für Ingenieure, Taschenbuch Von Ekbert Hering, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06291-0, Seitenanzahl: 5514,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blessin, Bernd: Führen und führen lassenFühren und führen lassen , Ergebnisse, Kritik und Anwendungen der Führungsforschung , Bremsbacken > Bremsen & Bremsenteile , Auflage: 9. überarb. und erweiterte Auflage, Erscheinungsjahr: 20210809, Produktform: Kartoniert, Autoren: Blessin, Bernd~Wick, Alexander, Edition: REV, Auflage: 21009, Auflage/Ausgabe: 9. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Keyword: After-Work-Events; Ambiguität; Arbeitskräftepotenzial; Arbeitssucht Arbeitsteilung; Arbeitsunfähigkeit; Arbeitsverdichtung; Arbeitszeitmodell; Arbeitszeitregelungen; Assessment Center (AC); Balanced Scorecard; Befehl-Gehorsam-Management; Beförderungssysteme; Belohnungssysteme; Bereicherungshypothese; Burnout; Call Center; Chancengerechtigkeit; Chancengleichheit; Change Management; Coaching; Compliance; Corporate Citizenship; Corporate Social Responsibility (CSR); Delegationsprinzip; Diskriminierung; Diversity Management; E-Leadershi; Ehrenkodices; Elite employability; Entscheidungsqualität; Entscheidungsregeln; Entscheidungsspielraum; Ethik; Fachkompetenz; Fachkräftemangel, Fachschema: Entrepreneurship~Führung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Führung / Unternehmensführung~Unternehmensführung, Fachkategorie: Unternehmensführung~Organisationstheorie und -verhalten, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 242, Breite: 182, Höhe: 44, Gewicht: 1222, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825287047 9783825285326 9783825222345 9783828201736 9783828245631 9783432940557 9783432940540 9783432940533, eBook EAN: 9783838587868, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 109985849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
-
Wie erstellt man eine Gewinn- und Verlustrechnung für ein Unternehmen? Welche finanziellen Kennzahlen sind in einer Gewinn- und Verlustrechnung enthalten?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Daraus ergibt sich der Gewinn oder Verlust in einem bestimmten Zeitraum. Finanzielle Kennzahlen, die in einer Gewinn- und Verlustrechnung enthalten sind, sind beispielsweise Umsatzerlöse, Betriebsergebnis, Jahresüberschuss und Gewinn pro Aktie. **
-
Wie erstelle ich eine Bilanz und Gewinn- und Verlustrechnung für mein Unternehmen?
1. Sammle alle relevanten finanziellen Informationen deines Unternehmens, wie Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten. 2. Erstelle eine Bilanz, indem du die Vermögenswerte auf der linken Seite und die Verbindlichkeiten auf der rechten Seite auflistest. 3. Erstelle eine Gewinn- und Verlustrechnung, indem du die Einnahmen von den Ausgaben abziehst, um den Gewinn oder Verlust für einen bestimmten Zeitraum zu ermitteln. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Führen
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
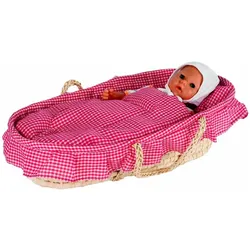
Goki Puppen führen BabybettGesunde, natürliche Materialien sind eine gute Voraussetzung für einen tiefen, entspannenden Puppenschlaf. Nach den Strapazen eines herrlich ausgelassenen Spieltages mit deinem Kind sollte dafür gesorgt sein, dass die Spielgefährten sich in den Schlafphasen ausreichend erholen, um keine morgenmuffeligen oder somnambulen Dauerzustände zu provozieren. Das Bett wird mit Garnitur geliefert.29,81 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wege, die uns führenDieser Jahresbegleiter Bespricht Aktuelle Lebensthemen Von Frauen. Wegerfahrungen Werden Spirituell Aufgegriffen Und Vertieft. Es Enthält Praktische Impulse, Gebete, Gedichte Und Biblische Auszüge. Ein Idealer Wegbegleiter Durch Das Jahr19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann die Gewinn- und Verlustrechnung eines Unternehmens dazu beitragen, die finanzielle Leistungsfähigkeit und Rentabilität zu bewerten? Und welche Kennzahlen können aus der Gewinn- und Verlustrechnung abgeleitet werden?
Die Gewinn- und Verlustrechnung zeigt die finanzielle Leistungsfähigkeit eines Unternehmens anhand von Umsatz, Kosten und Gewinn. Sie ermöglicht es, die Rentabilität des Unternehmens zu bewerten und zu analysieren. Aus der Gewinn- und Verlustrechnung können Kennzahlen wie Bruttogewinn, Betriebsergebnis, Nettoergebnis, EBITDA und EBIT abgeleitet werden. Diese Kennzahlen geben Aufschluss über die Rentabilität, Effizienz und Profitabilität des Unternehmens. **
-
Welche Kennzahlen und Entwicklungen werden in einem Geschäftsbericht üblicherweise dargestellt und wie können sie zur Einschätzung der Unternehmensperformance genutzt werden?
Im Geschäftsbericht werden typischerweise Kennzahlen wie Umsatz, Gewinn, Cashflow, Eigenkapitalrendite, Verschuldungsgrad und Mitarbeiterzahlen dargestellt. Diese Kennzahlen geben einen Einblick in die finanzielle Gesundheit und Leistungsfähigkeit des Unternehmens. Anhand dieser Kennzahlen können Investoren, Analysten und andere Interessengruppen die Unternehmensperformance bewerten und Entscheidungen treffen. **
-
Was sind die verschiedenen Gründe, die zu einer Neubewertung von Vermögenswerten in der Finanz- und Rechnungswesen führen können, und wie wirkt sich dies auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens aus?
Vermögenswerte können neu bewertet werden, wenn sich ihre Marktwerte ändern, beispielsweise aufgrund von Marktschwankungen oder wirtschaftlichen Veränderungen. Eine Neubewertung kann auch erforderlich sein, wenn sich die Nutzungsdauer oder der Zustand eines Vermögenswerts ändert. Diese Neubewertungen können sich auf die Bilanz eines Unternehmens auswirken, indem sie den Wert der Vermögenswerte erhöhen oder verringern. In der Gewinn- und Verlustrechnung können Neubewertungen zu Gewinnen oder Verlusten führen, die das Ergebnis des Unternehmens beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.